
По данным «Автостат Инфо», в сентябре 2026 года в России перерегистрировано 4836 пикапов с пробегом, на 14% больше, чем годом ранее. За январь–сентябрь объем рынка достиг 37 459 автомобилей, превысив прошлогодний результат на 7,2%. Сентябрьская динамика оказалась заметно сильнее накопленной, причем основной прирост обеспечили иностранные марки.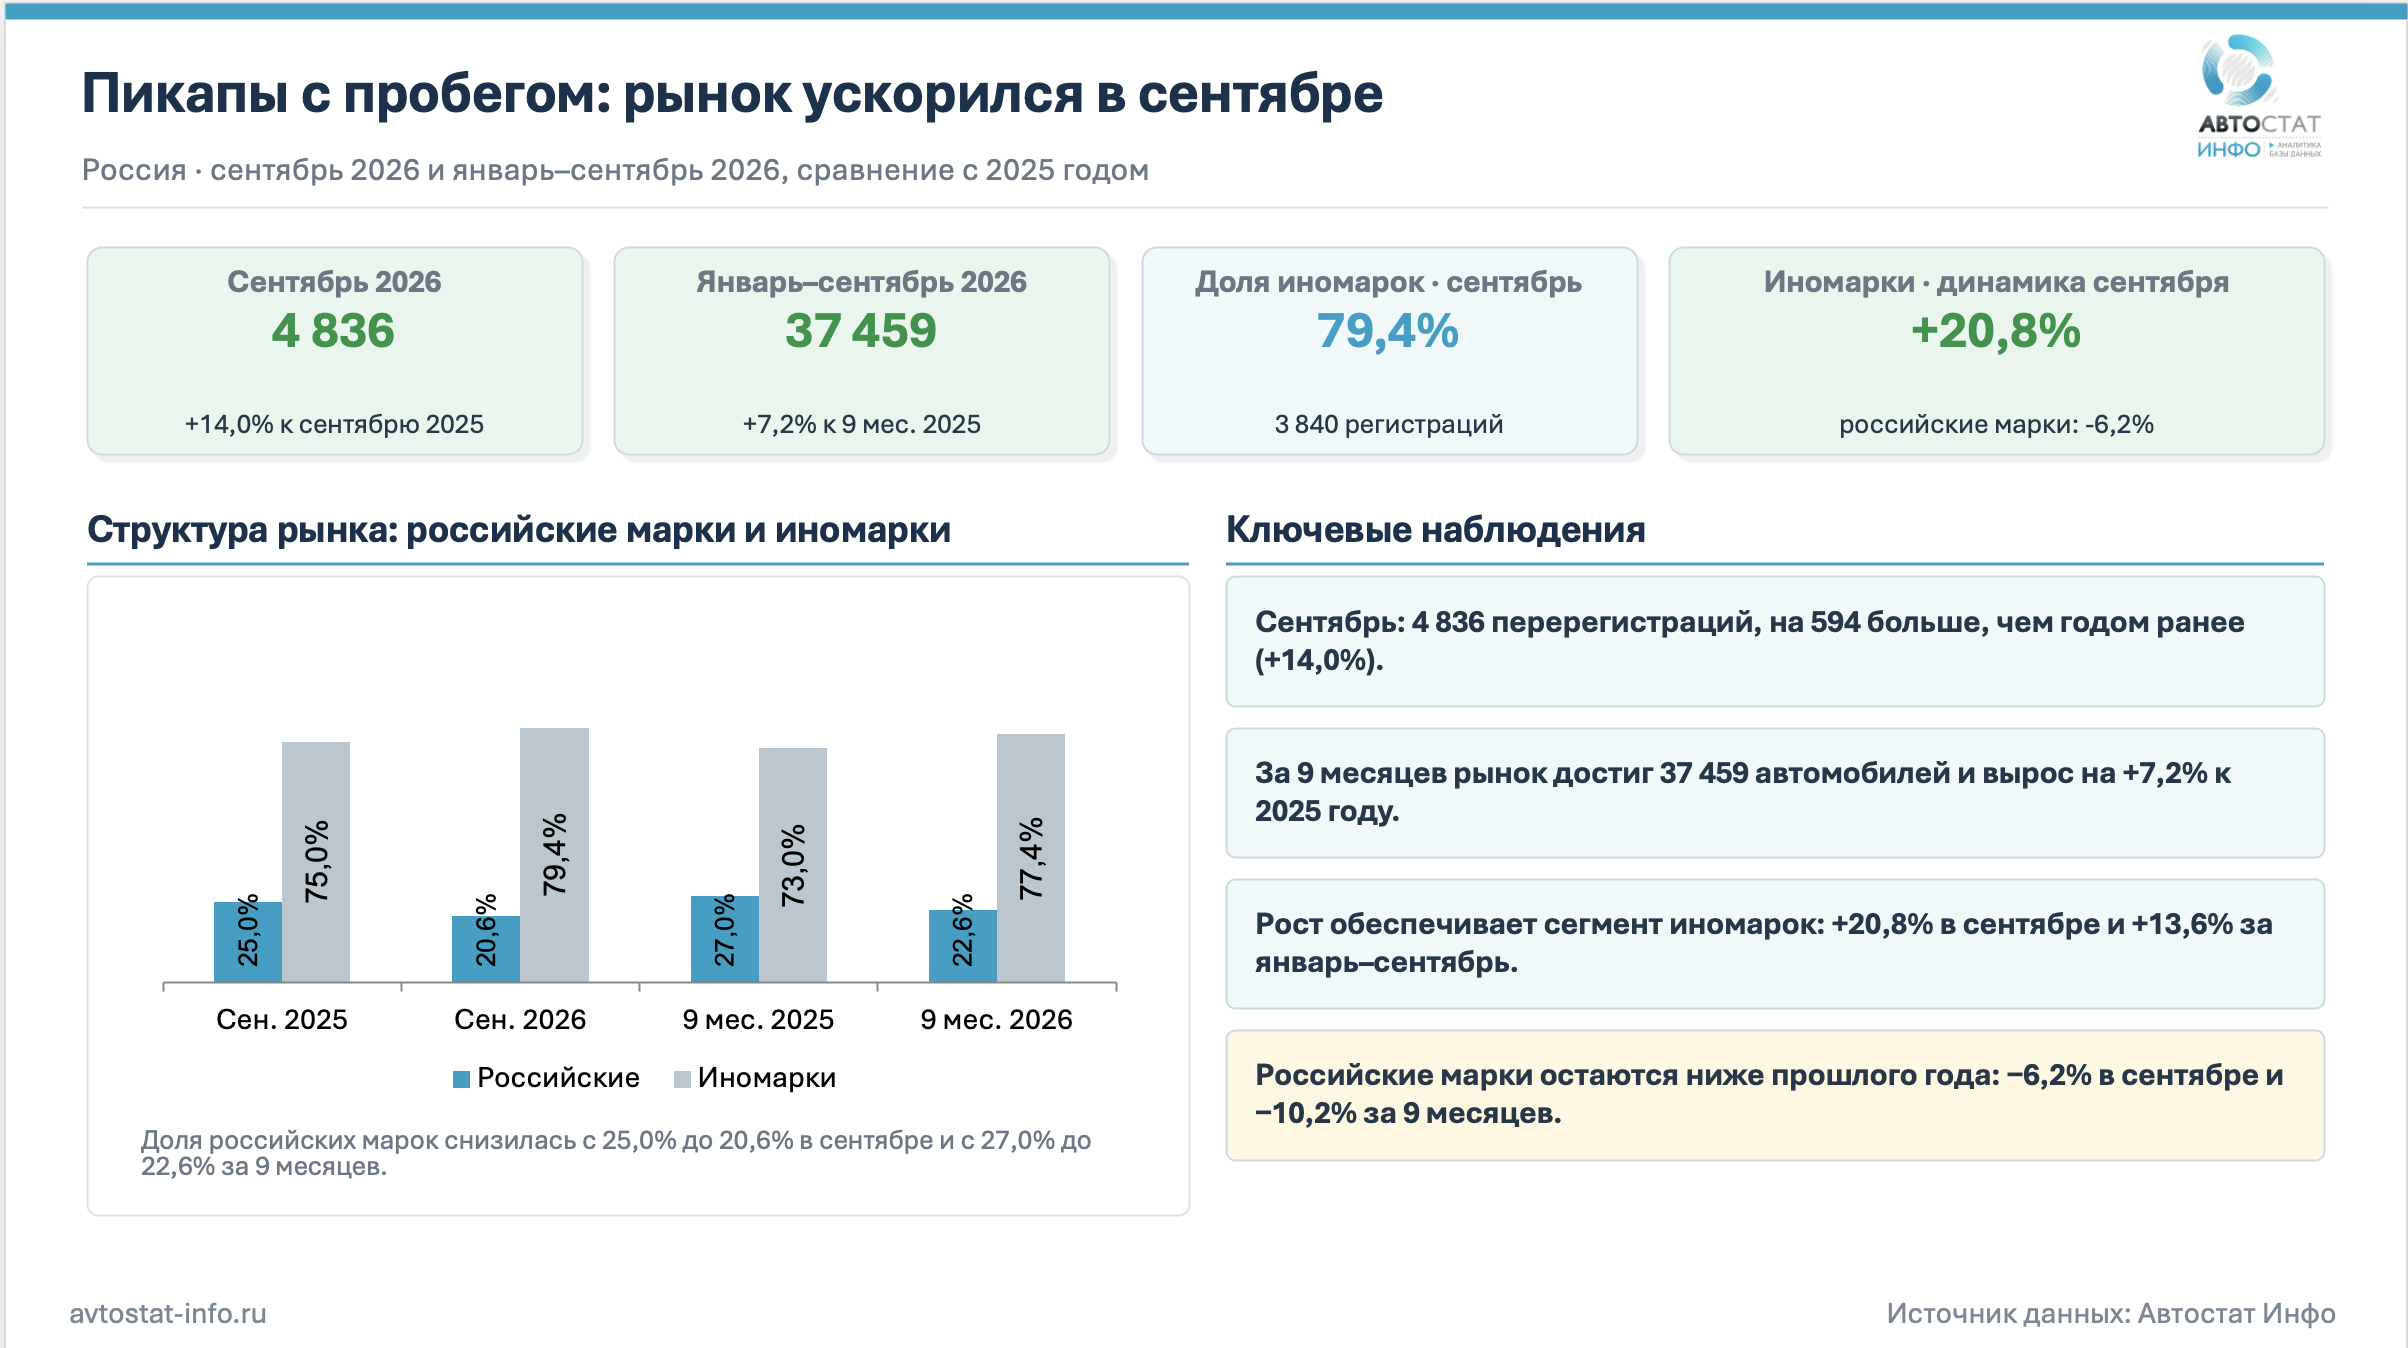
В сентябре на иномарки пришлось 3840 регистраций, или 79,4% рынка. Их объем вырос на 20,8% год к году. Российские марки, напротив, потеряли 6,2%, а их доля сократилась с 25 до 20,6%. За девять месяцев иномарки увеличили присутствие с 73 до 77,4%, прибавив 13,6% в абсолютном выражении. Российские бренды за тот же период снизились на 10,2%, их доля уменьшилась с 27 до 22,6%.
Японские марки сохраняют лидерство, китайские приближаются к российским
По происхождению брендов первое место остается за Японией. В сентябре японские марки сформировали 39,2% рынка, за январь–сентябрь – 39%. Доля китайских брендов достигла соответственно 21,4 и 20,2%, российских – 20,3 и 22,4%. Американские марки заняли 10,5% сентябрьского объема, немецкие – 5,2%, корейские – около 3%.
Если рассматривать страну производства автомобилей, распределение другое. Лидирует Таиланд с долей 21,7% в сентябре и 21,9% за девять месяцев. Далее следуют Китай – 21,1 и 19,8%, Россия – 20,6 и 22,7%. В число основных стран выпуска также входят США, Япония и Германия. Для пикапов такое расхождение характерно: значительная часть автомобилей японских марок производится за пределами Японии, прежде всего в Таиланде.
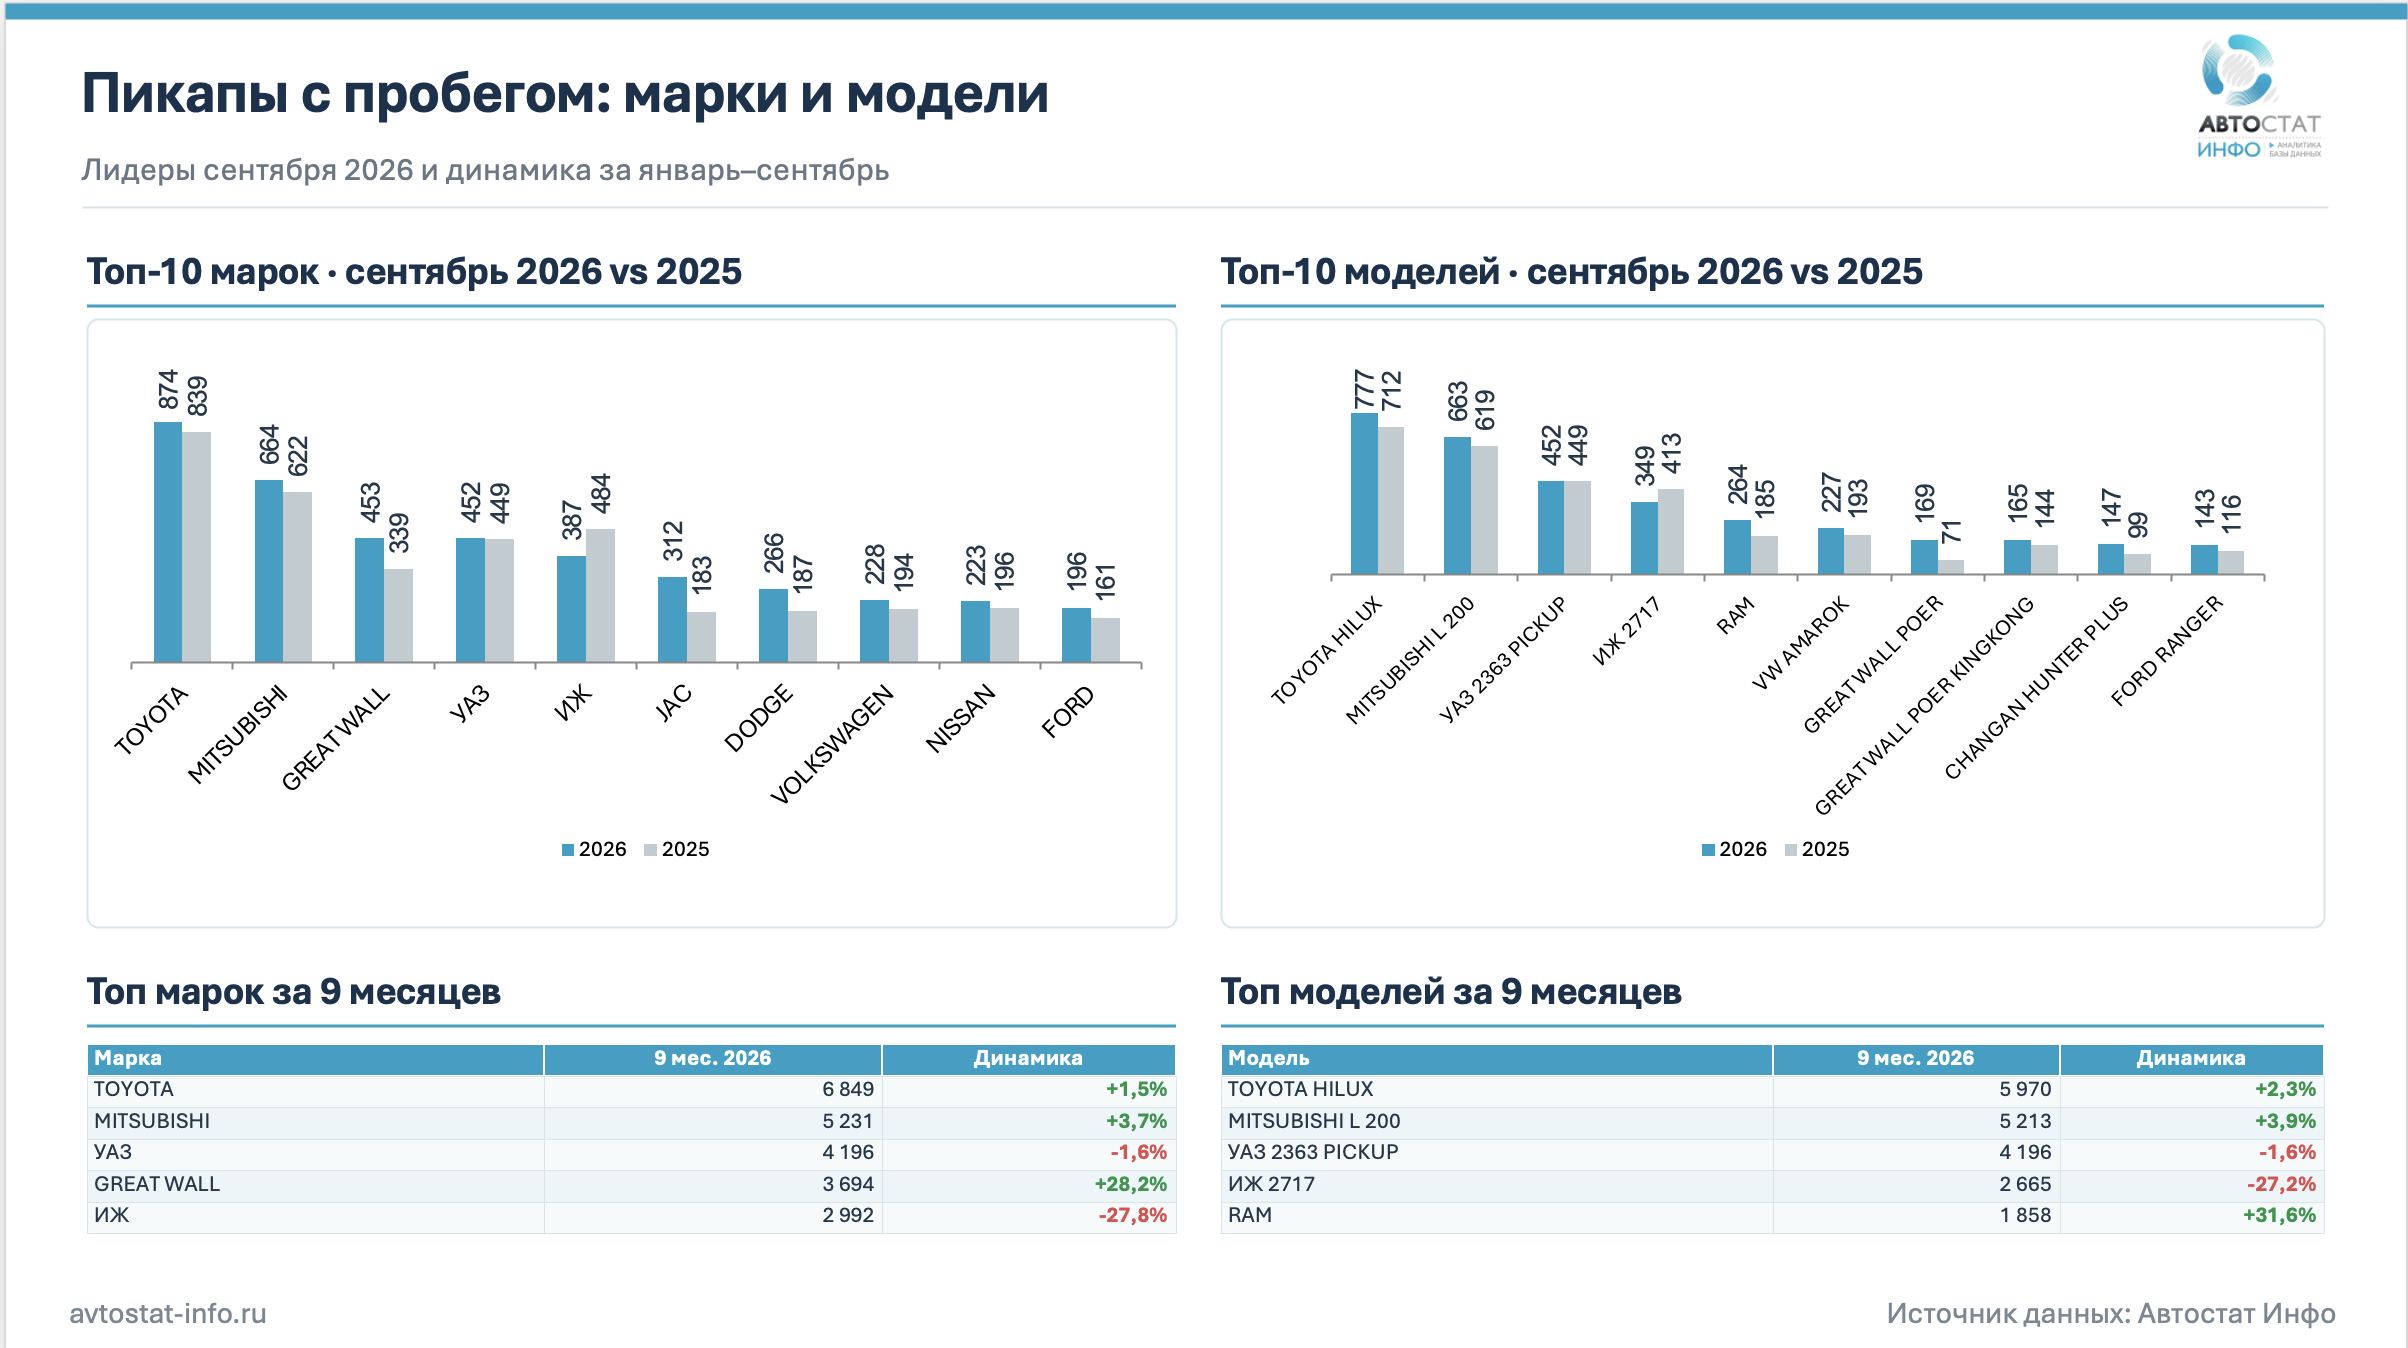
Среди брендов лидирует Toyota – 874 регистрации в сентябре против 839 годом ранее. Mitsubishi увеличила результат с 622 до 664 автомобилей, Great Wall – с 339 до 453. УАЗ практически сохранил прошлогодний объем – 452 машины против 449, тогда как ИЖ снизился с 484 до 387. Рост показали JAC (312 против 183), Dodge (266 против 187), Volkswagen (228 против 194), Nissan (223 против 196) и Ford (196 против 161).
За январь–сентябрь Toyota сохранила первое место с результатом 6849 автомобилей (+1,5%). Mitsubishi прибавила 3,7%, до 5231 машины. УАЗ снизился на 1,6%, до 4196 регистраций. Среди крупных марок наиболее заметно вырос Great Wall – на 28,2%, до 3694 автомобилей. ИЖ, напротив, потерял 27,8%, сократившись до 2992 машин.
Китайские пикапы постепенно увеличивают присутствие на вторичном рынке. Помимо Great Wall, растут регистрации JAC и отдельных моделей Changan. Однако основную часть оборота по-прежнему формируют марки, давно представленные в России.
Toyota Hilux и Mitsubishi L200 удерживают первые места
Toyota Hilux остается самой перерегистрируемой моделью пикапа в России. В сентябре зарегистрировано 777 автомобилей против 712 годом ранее, за девять месяцев – 5970 (+2,3%). На втором месте Mitsubishi L200 с 663 регистрациями за месяц и 5213 за январь–сентябрь (+3,9%). Третью позицию занимает УАЗ 2363 Pickup – 452 автомобиля в сентябре и 4196 за девять месяцев (−1,6%).
Среди остальных моделей динамика заметно различается. ИЖ 2717 в сентябре сократился с 413 до 349 машин, а за девять месяцев потерял 27,2%, до 2665. RAM увеличил месячный результат со 185 до 264 автомобилей, накопленный – на 31,6%, до 1858.
Great Wall Poer в сентябре вырос с 71 до 169 регистраций, Changan Hunter Plus – с 99 до 147. В первую десятку также вошли Volkswagen Amarok (227 машин), Great Wall Poer Kingkong (165) и Ford Ranger (143). Лидирующая тройка пока остается прежней, но ниже нее увеличивается присутствие китайских и американских моделей.
Рынок растет во всех федеральных округах
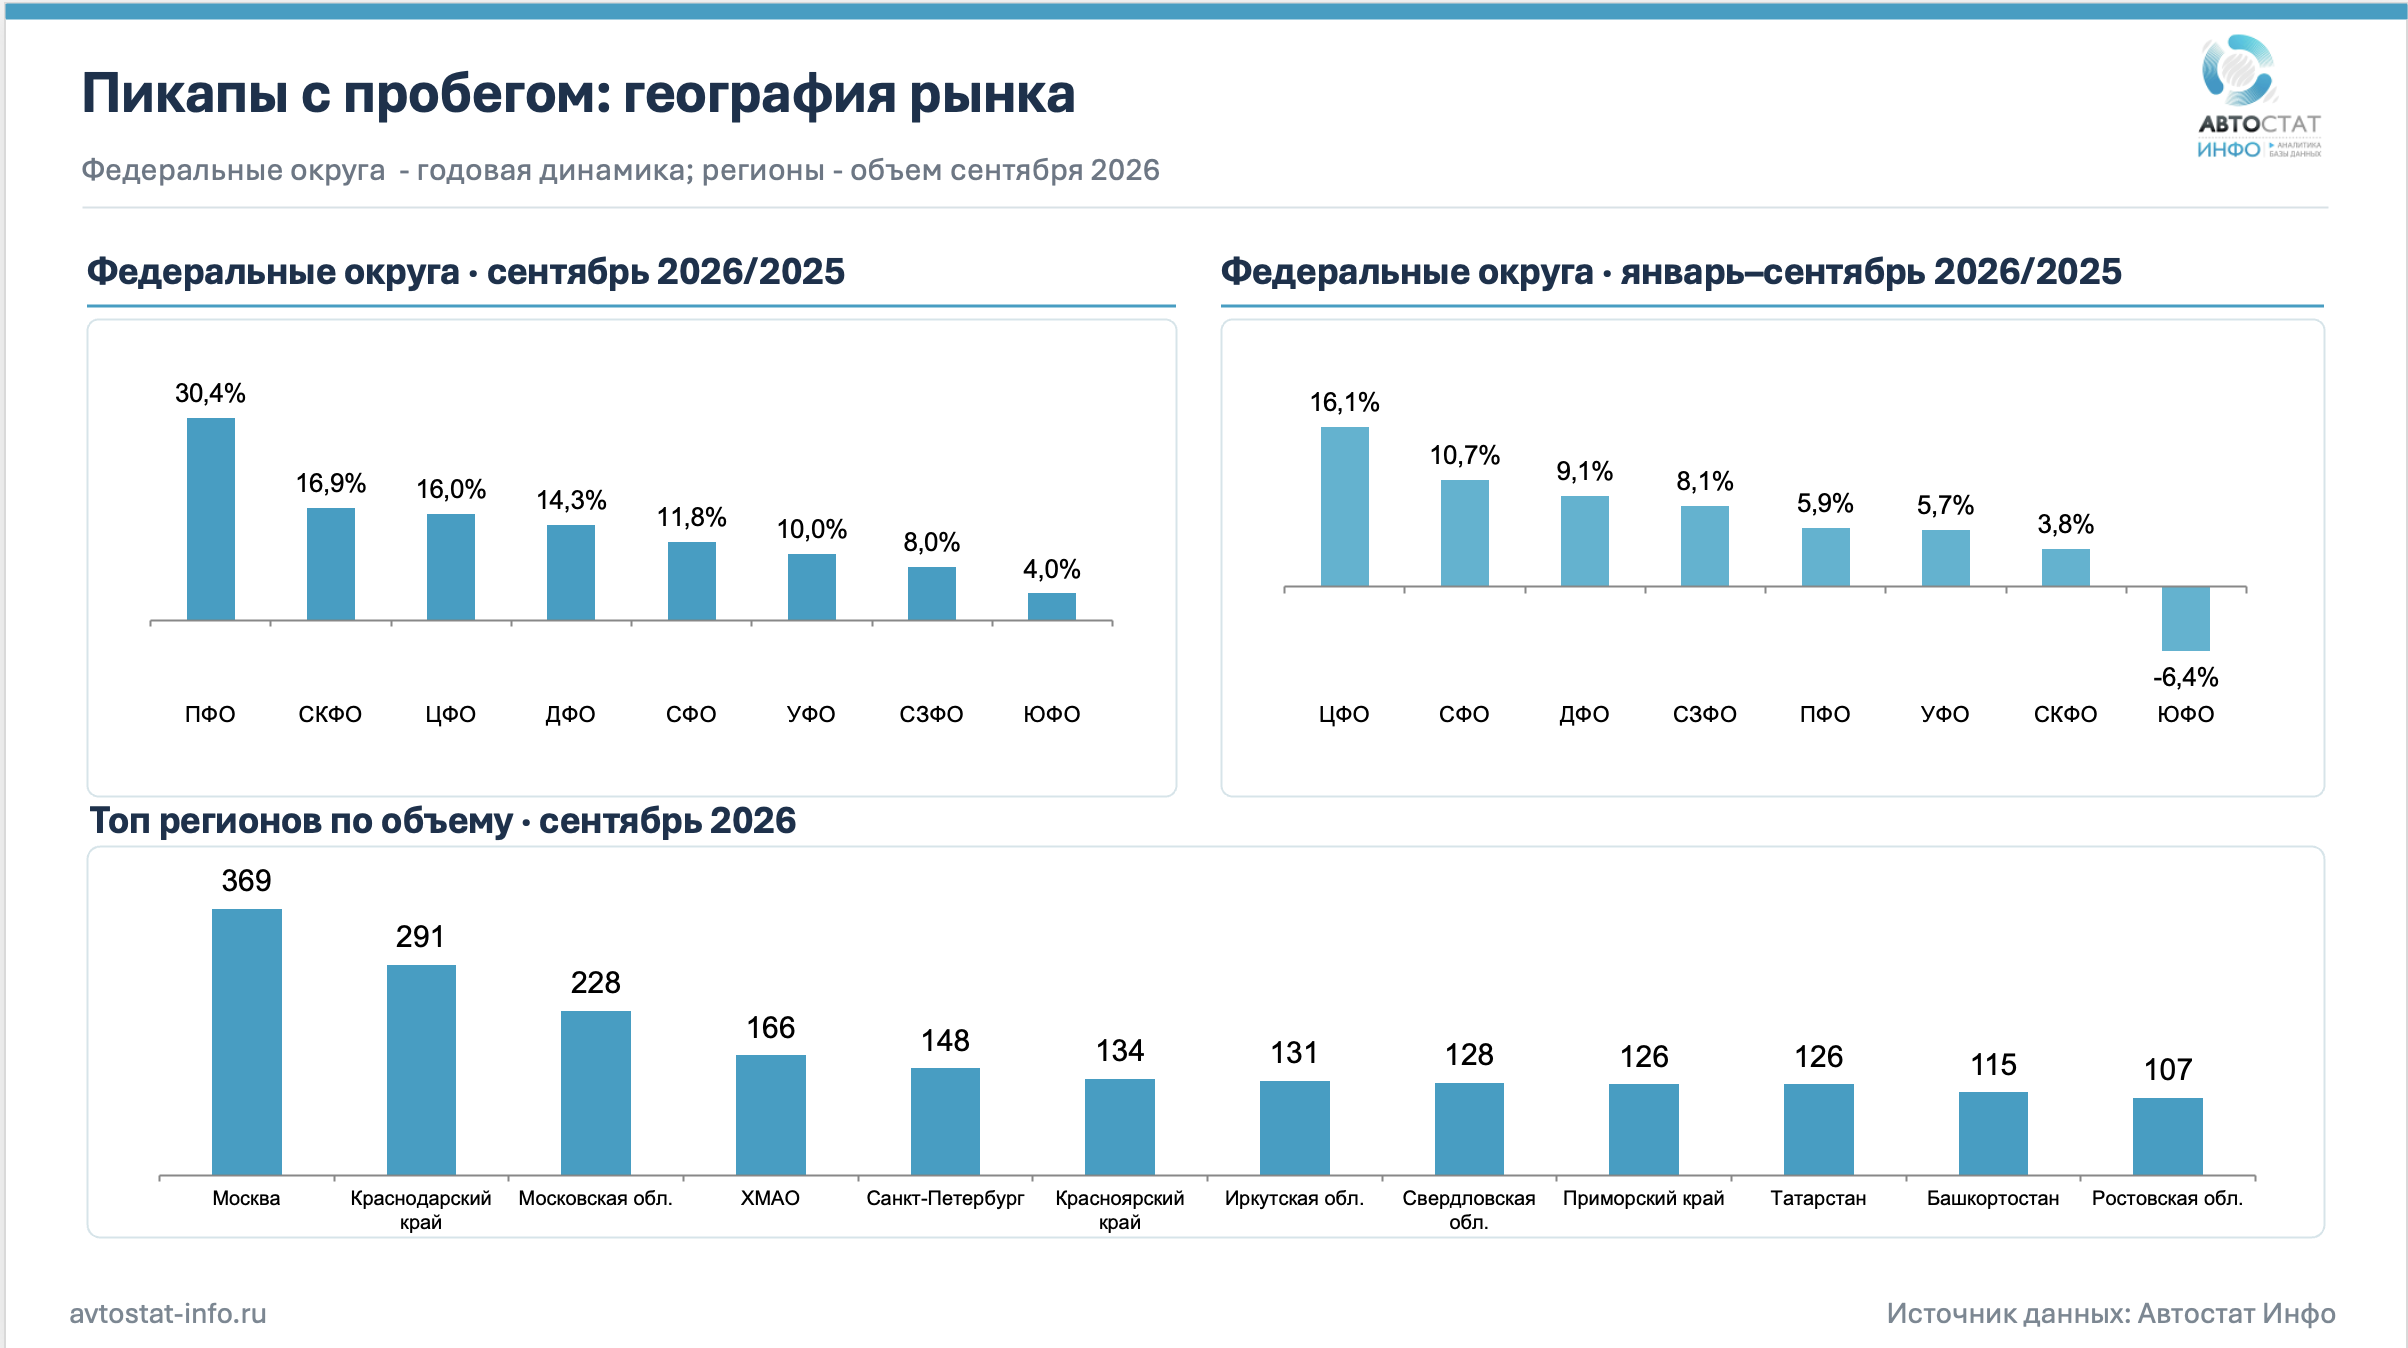
В сентябре положительная динамика отмечена во всех федеральных округах. Сильнее всего вырос Приволжский федеральный округ – на 30,4%. Северо-Кавказский прибавил 16,9%, Центральный – 16%, Дальневосточный – 14,3%, Сибирский – 11,8%, Уральский – 10%, Северо-Западный – 8%, Южный – 4%.
За январь–сентябрь наиболее заметный рост показали Центральный (+16,1%), Сибирский (+10,7%), Дальневосточный (+9,1%) и Северо-Западный (+8,1%) округа. Единственным округом с отрицательной динамикой остался Южный, где регистрации сократились на 6,4%.
Крупнейшим региональным рынком сентября стала Москва – 369 автомобилей. За ней следуют Краснодарский край (291), Московская область (228), ХМАО (166) и Санкт-Петербург (148). В десятку также вошли Красноярский край (134), Иркутская область (131), Свердловская область (128), Приморский край и Татарстан – по 126 машин.
География вторичного рынка пикапов заметно отличается от распределения легковых автомобилей. Наряду с крупнейшими агломерациями значительные объемы приходятся на промышленные и ресурсные регионы, где пикапы используются как рабочий транспорт.
Половина пикапов с пробегом старше 12 лет
По типу двигателя вторичный рынок пикапов остается преимущественно дизельным. В сентябре на дизельные автомобили пришлось 55,1% регистраций, на бензиновые – 40,1%. За девять месяцев их доли составили 53,9 и 40,9% соответственно. Еще 4,2% рынка занимают бензиновые автомобили с газовым оборудованием. Доля гибридов остается небольшой – 0,4% в сентябре и 0,6% за январь–сентябрь.
Основными покупателями выступают физические лица. В сентябре на них пришлось 3766 перерегистраций, или 77,9% рынка. Юридические лица зарегистрировали 1070 машин (22,1%). Автомобили с левым рулем сформировали 93,8% объема, праворульные – 6,2%.
Возрастная структура остается одной из главных особенностей сегмента. В сентябре 2417 перерегистрированных пикапов, практически половина рынка, имели возраст 12 лет и старше.
За январь–сентябрь вторичный рынок пикапов вырос на 7,2%, причем иностранные марки прибавляют быстрее общего рынка, а российские теряют позиции. Toyota Hilux и Mitsubishi L200 сохраняют лидерство, одновременно увеличивается оборот Great Wall, JAC и Changan. Однако половина сентябрьских регистраций по-прежнему приходится на автомобили возрастом от 12 лет.
Для вторичного рынка пикапов это означает длительное сосуществование старого парка и относительно новых моделей, прежде всего китайских. Возраст автомобилей поддерживает потребность в ремонте и запасных частях, а расширение модельного ряда постепенно меняет требования к сервису и диагностике.


