
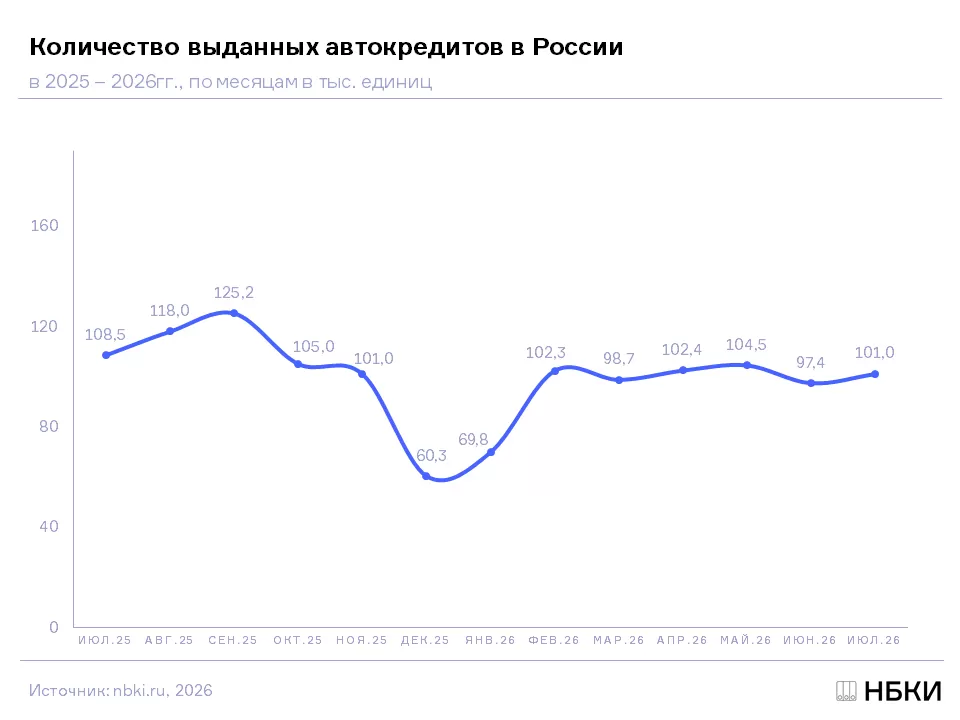
В августе автокредитование снова немного подросло. По данным НБКИ, банки выдали 101 тыс. кредитов на покупку новых автомобилей и машин с пробегом – на 3,7% больше, чем в июле.
Но год к году рынок все еще в минусе на 6,9%. А если брать для сравнения август 2024 года, разрыв заметнее: тогда было выдано 156 тыс. автокредитов. То есть нынешний уровень примерно в полтора раза ниже. Последние полгода рынок фактически держится в коридоре 95–105 тыс. кредитов в месяц.
Региональная картина тоже очень неровная. В Москве выдачи год к году снизились на 6,6%, в Санкт-Петербурге – на 12,9%. В ряде регионов падение еще глубже, при этом отдельные территории, наоборот, показывают рост.
Автокредиты растут, а регистрации новых машин в августе снизились
По данным «Автостат Инфо», в августе 2026 года в России зарегистрировано 112 578 новых легковых автомобилей. Это на 6,7% меньше, чем в августе 2025 года, и на 6,3% меньше июля 2026-го, когда было зарегистрировано 120 116 машин.
При этом накопленный результат остается положительным: за январь–август зарегистрировано 829 455 новых легковых автомобилей, на 9% больше, чем за аналогичный период прошлого года.
На этом фоне небольшое оживление автокредитования пока не перешло в рост самого рынка новых автомобилей. В августе число выданных автокредитов прибавило 3,7% к июлю, а регистрации новых легковых машин, наоборот, сократились на 6,3%.
Конечно, напрямую сопоставлять эти показатели нельзя, так как НБКИ учитывает кредиты и на новые автомобили, и на машины с пробегом. Но направление показательное: кредитный рынок начал стабилизироваться, тогда как новые автомобили в августе еще оставались в минусе.
Ключевая ставка остается ограничителем спроса
11 сентября Банк России сохранил ключевую ставку на уровне 14%. Регулятор дал понять, что денежно-кредитные условия остаются достаточно жесткими, а к дальнейшему снижению ставки вернется только при более устойчивом замедлении инфляции. Для авторынка это означает довольно простую вещь. Деньги стали дешевле, чем раньше, но дешевыми не стали. Покупатель никуда не исчез. Он просто стал считать внимательнее: выбирать более доступную модель, увеличивать первоначальный взнос, искать субсидированную ставку, смотреть в сторону автомобиля с пробегом. Поэтому рост выдач на 3,7% за один месяц сам по себе пока мало что меняет.
Очевидно, что спрос есть, но дорогой кредит по-прежнему не дает ему развернуться в полноценный рост. И даже дальнейшее снижение ключевой ставки не даст мгновенного эффекта. Сначала должны измениться банковские условия, затем ежемесячный платеж, и только после этого – поведение покупателя.


