
Российский рынок автобусов к концу лета пришел с двумя разными траекториями. По данным «Автостат Инфо», в августе 2026 года зарегистрировано 732 новых автобуса и 1 646 автобусов с пробегом. Новый сегмент сократился на 22% год к году, вторичный, наоборот, прибавил 1%.
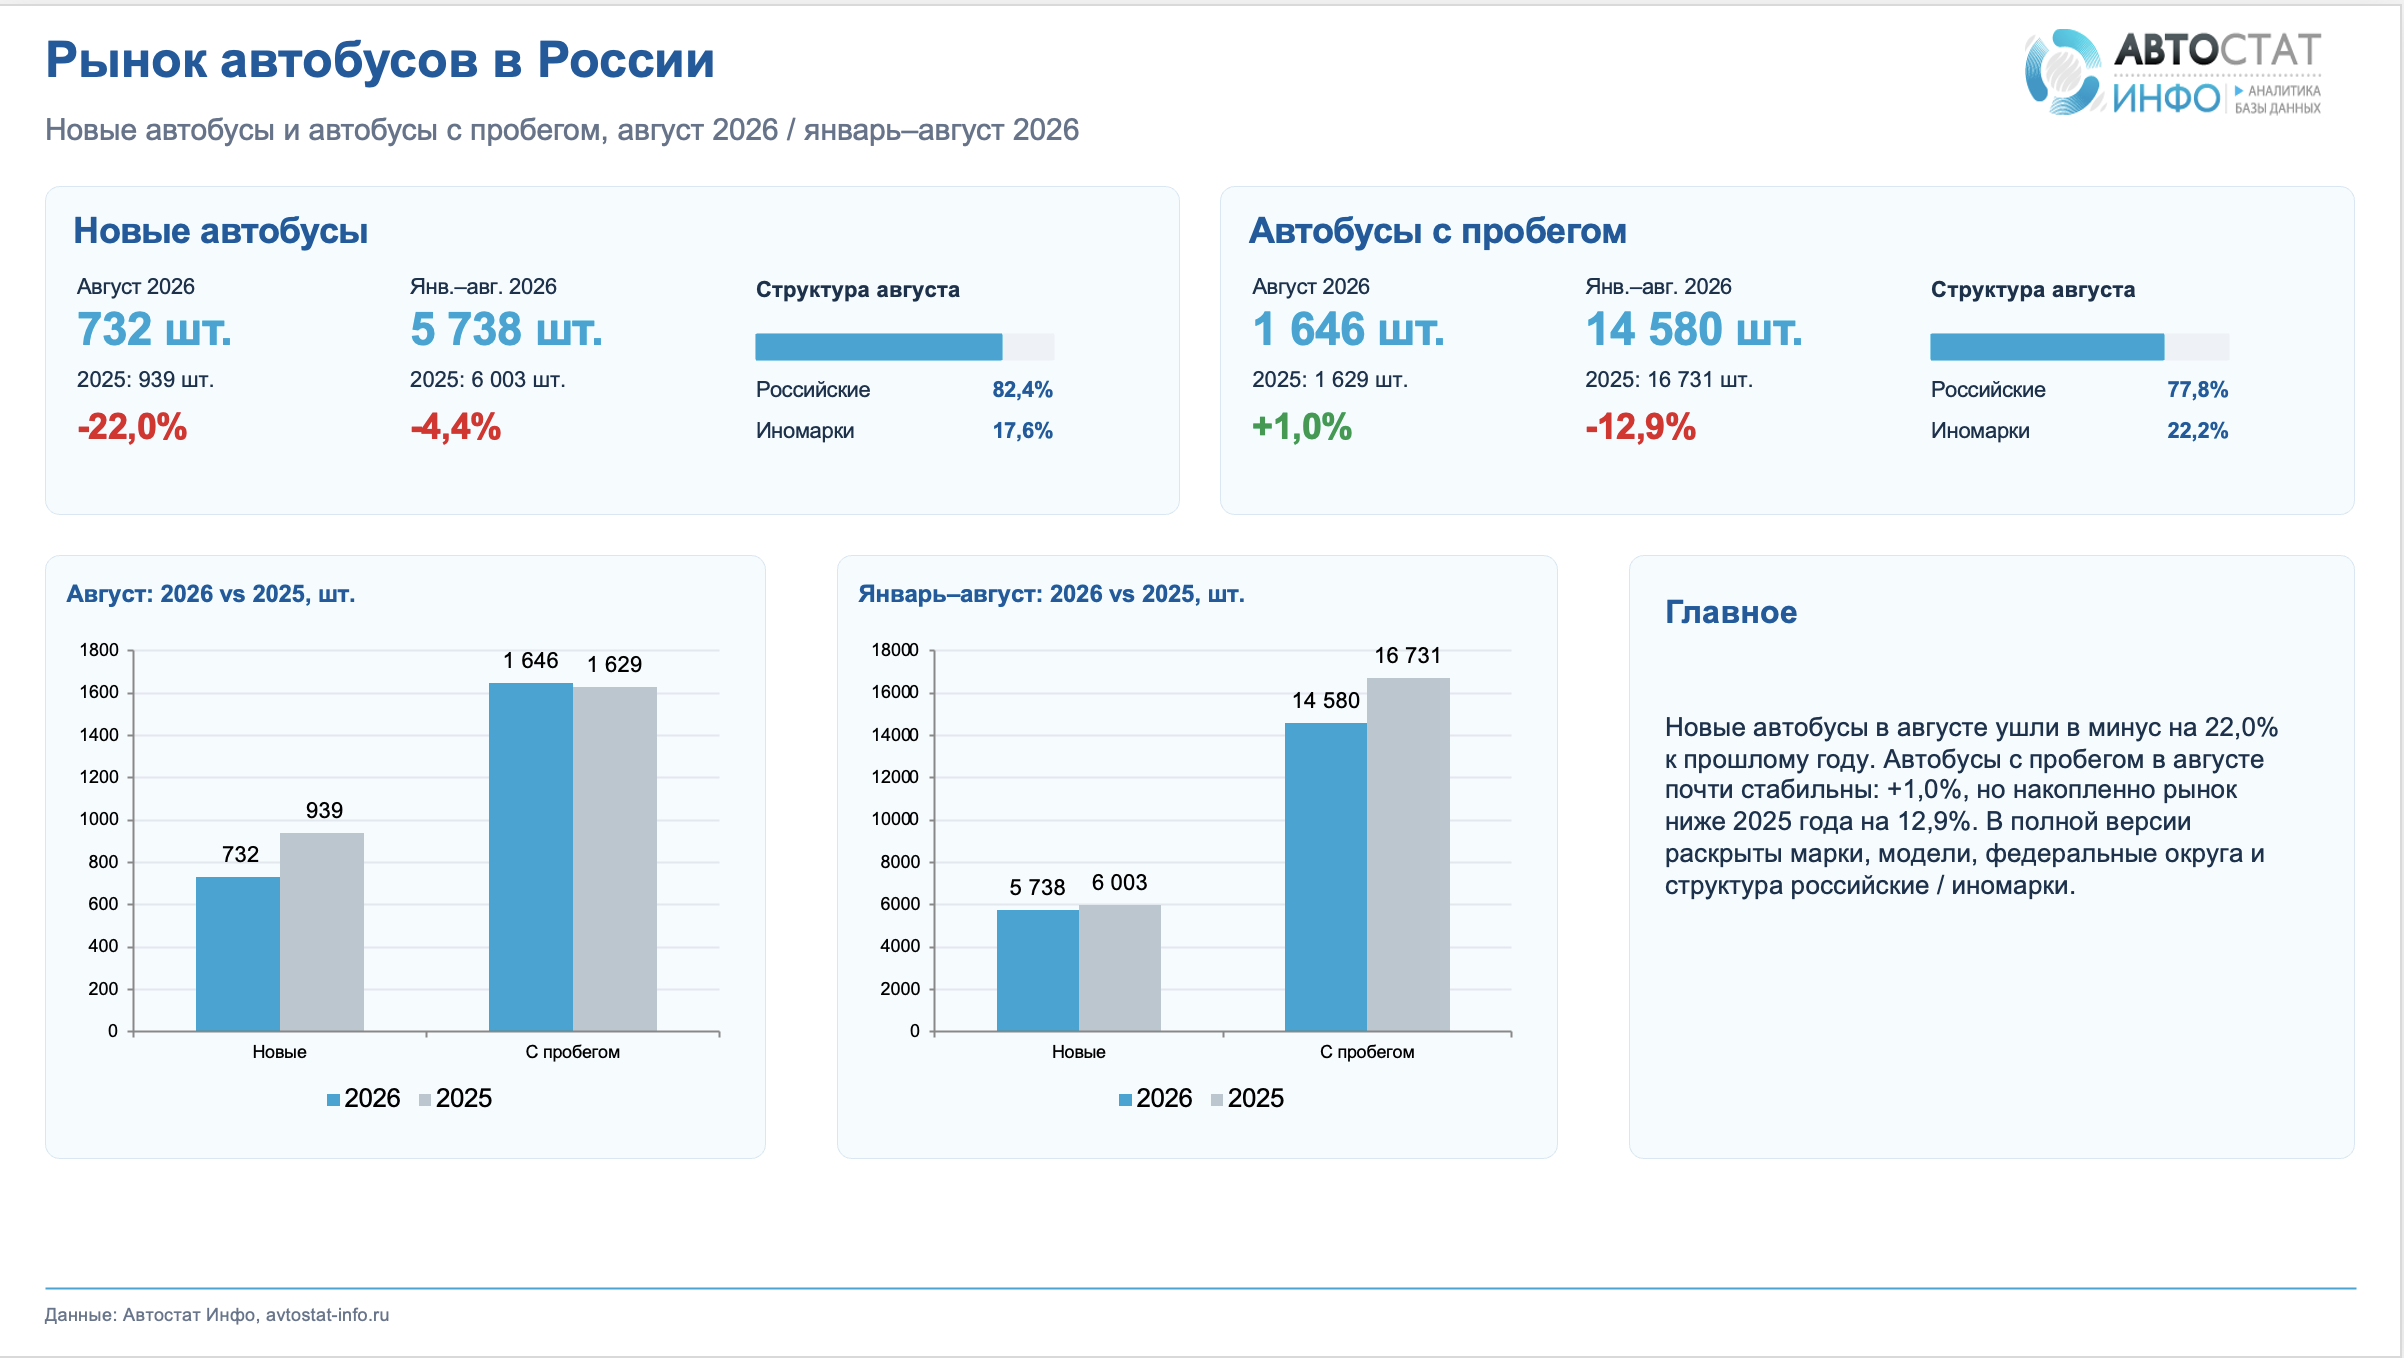
Но если смотреть не на один месяц, а на восемь, картина меняется. За январь–август зарегистрировано 5 738 новых автобусов – на 4,4% меньше, чем годом ранее. Вторичный рынок потерял заметно больше: 14 580 машин против 16 731 ед., минус 12,9%.
Получается довольно необычная конструкция. Август сильнее ударил по новым автобусам, но в накопленном результате именно этот сегмент пока держится ближе к прошлогоднему уровню.
Новые автобусы: ПАЗ снижается, КАМАЗ, НЕФАЗ и ЛИАЗ растут
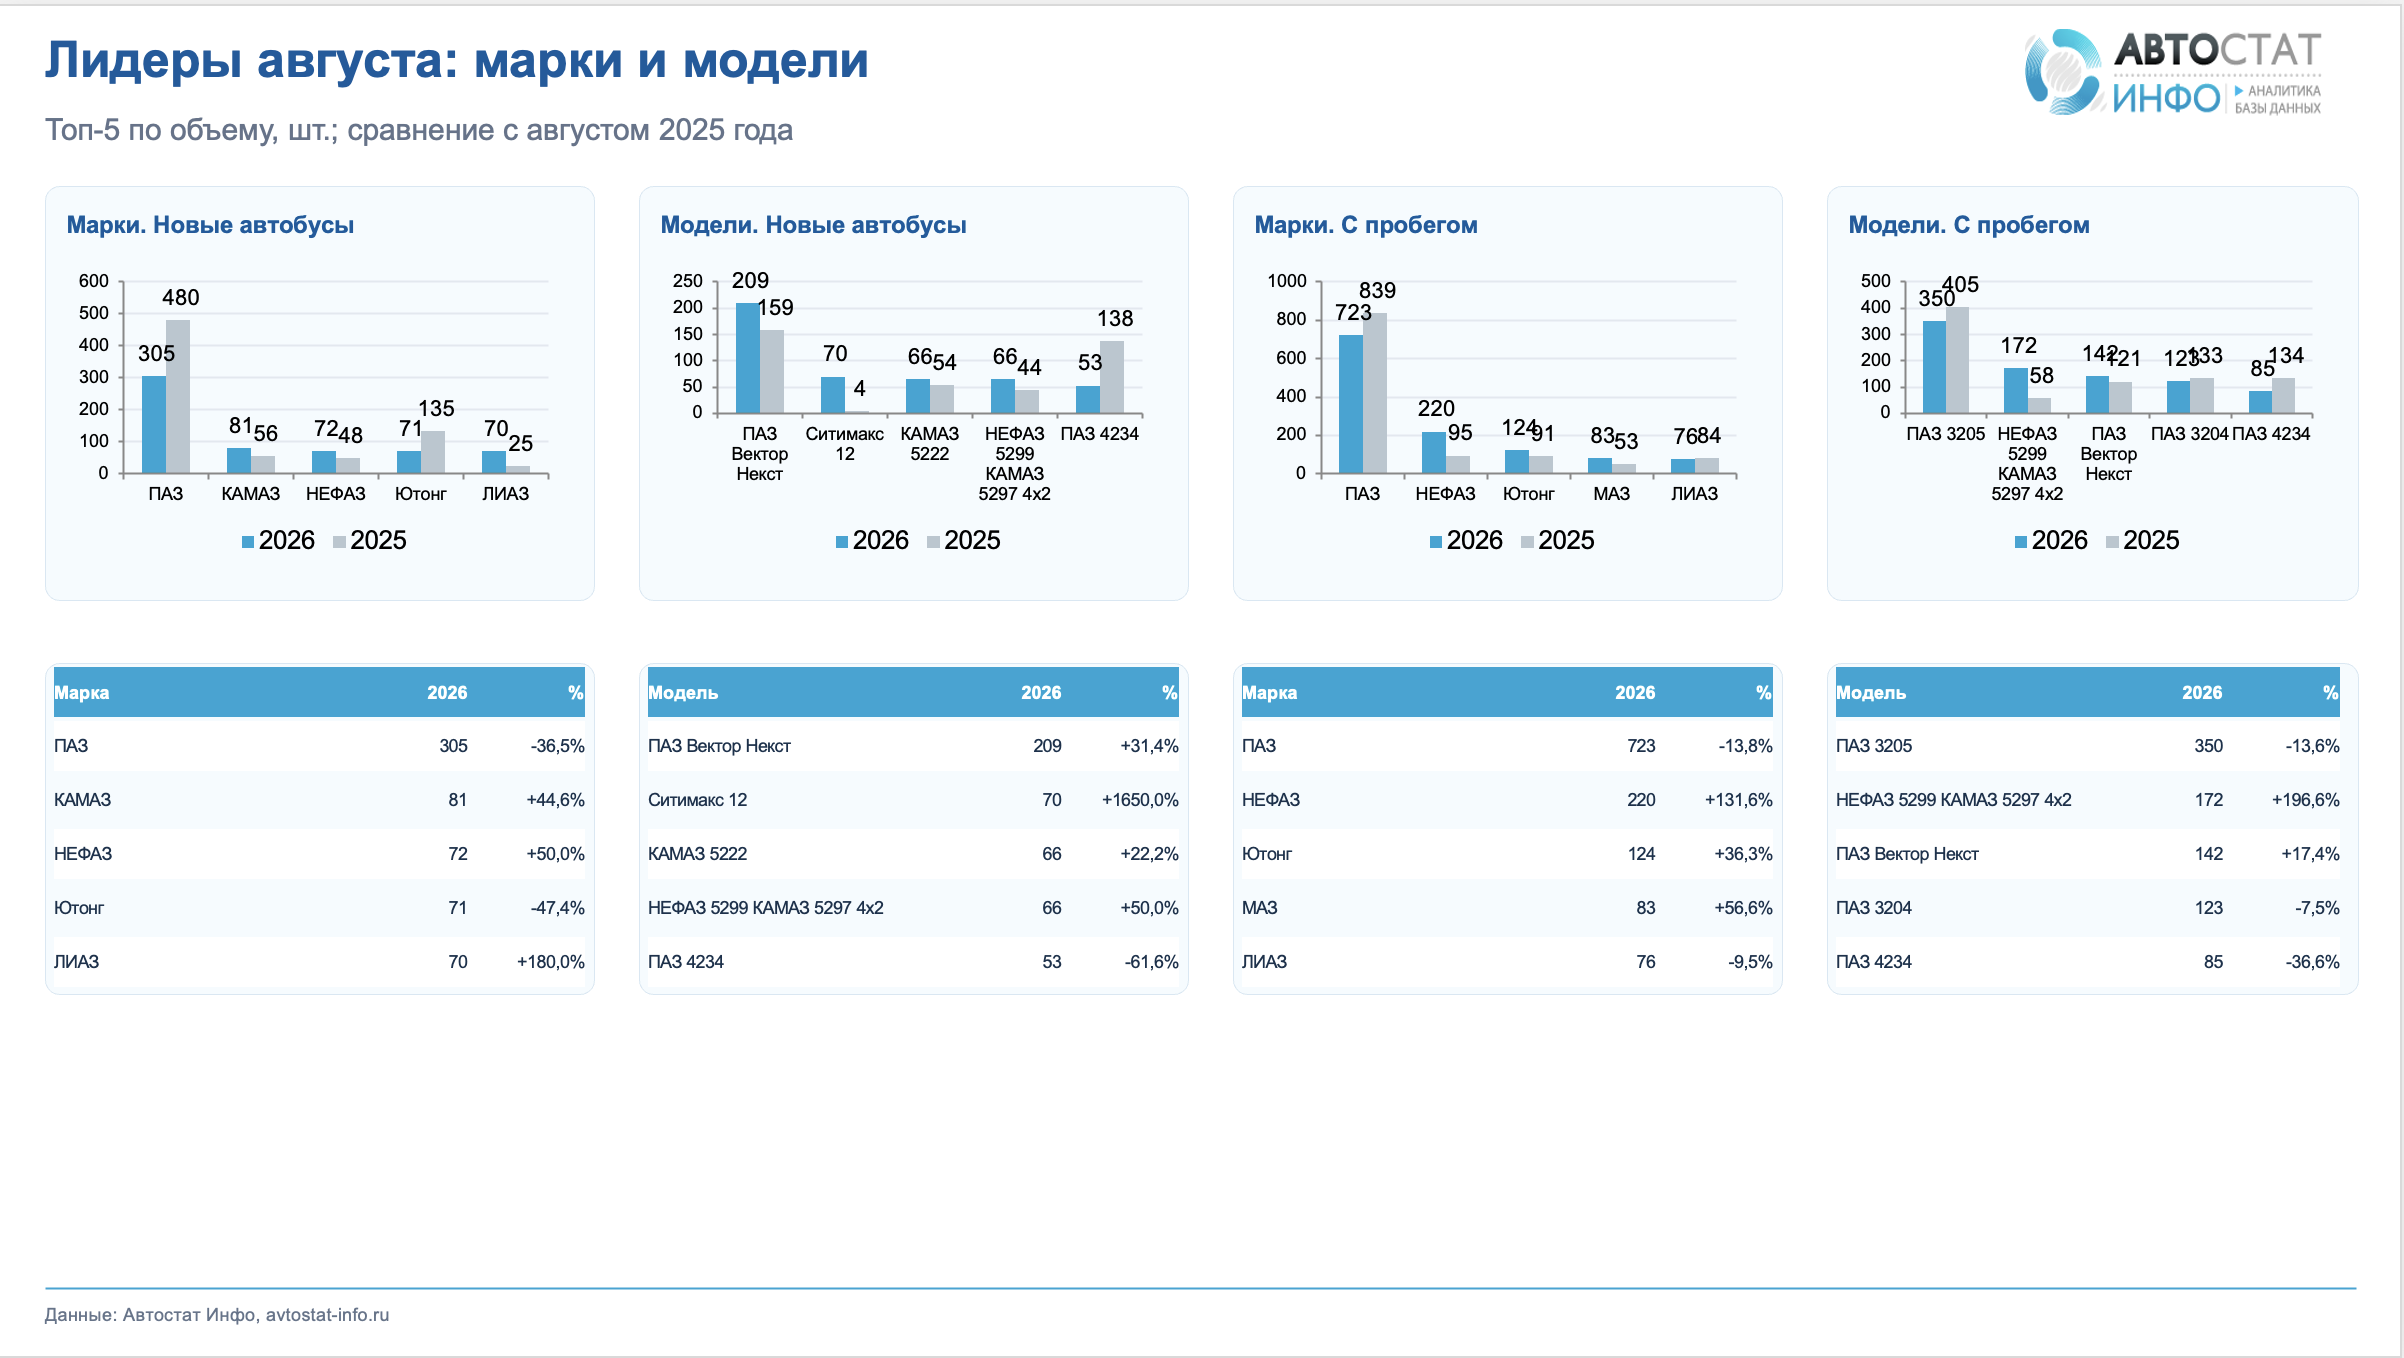
Российские марки фактически определяют рынок новых автобусов: в августе на них пришлось 82,4% регистраций. Но внутри этой части рынка движение идет в разные стороны.
ПАЗ остается крупнейшей маркой – 305 автобусов, однако это на 36,5% меньше прошлогоднего результата. Одновременно КАМАЗ вырос до 81 машины, плюс 44,6%, НЕФАЗ – до 72 ед., плюс 50%, ЛИАЗ – до 70 ед., рост сразу на 180%. Yutong, напротив, сократился почти вдвое – до 71 автобуса против 135 ед. год назад.
На уровне моделей перестройка еще заметнее. ПАЗ «Вектор Next» вышел на первое место с 209 регистрациями и ростом на 31,4%. Ситимакс 12 увеличился с 4 до 70 машин, КАМАЗ-5222 – с 54 до 66 шт., НЕФАЗ-5299 / КАМАЗ-5297 4×2 – с 44 до 66 ед. ПАЗ-4234, напротив, сократился со 138 до 53 единиц.
То есть общий минус рынка здесь мало что объясняет. Одни модели действительно теряют объем, другие растут очень быстро. И часть спроса просто перераспределяется внутри российского предложения.
Рынок автобусов по регионам: сильнее всего выделяется Урал
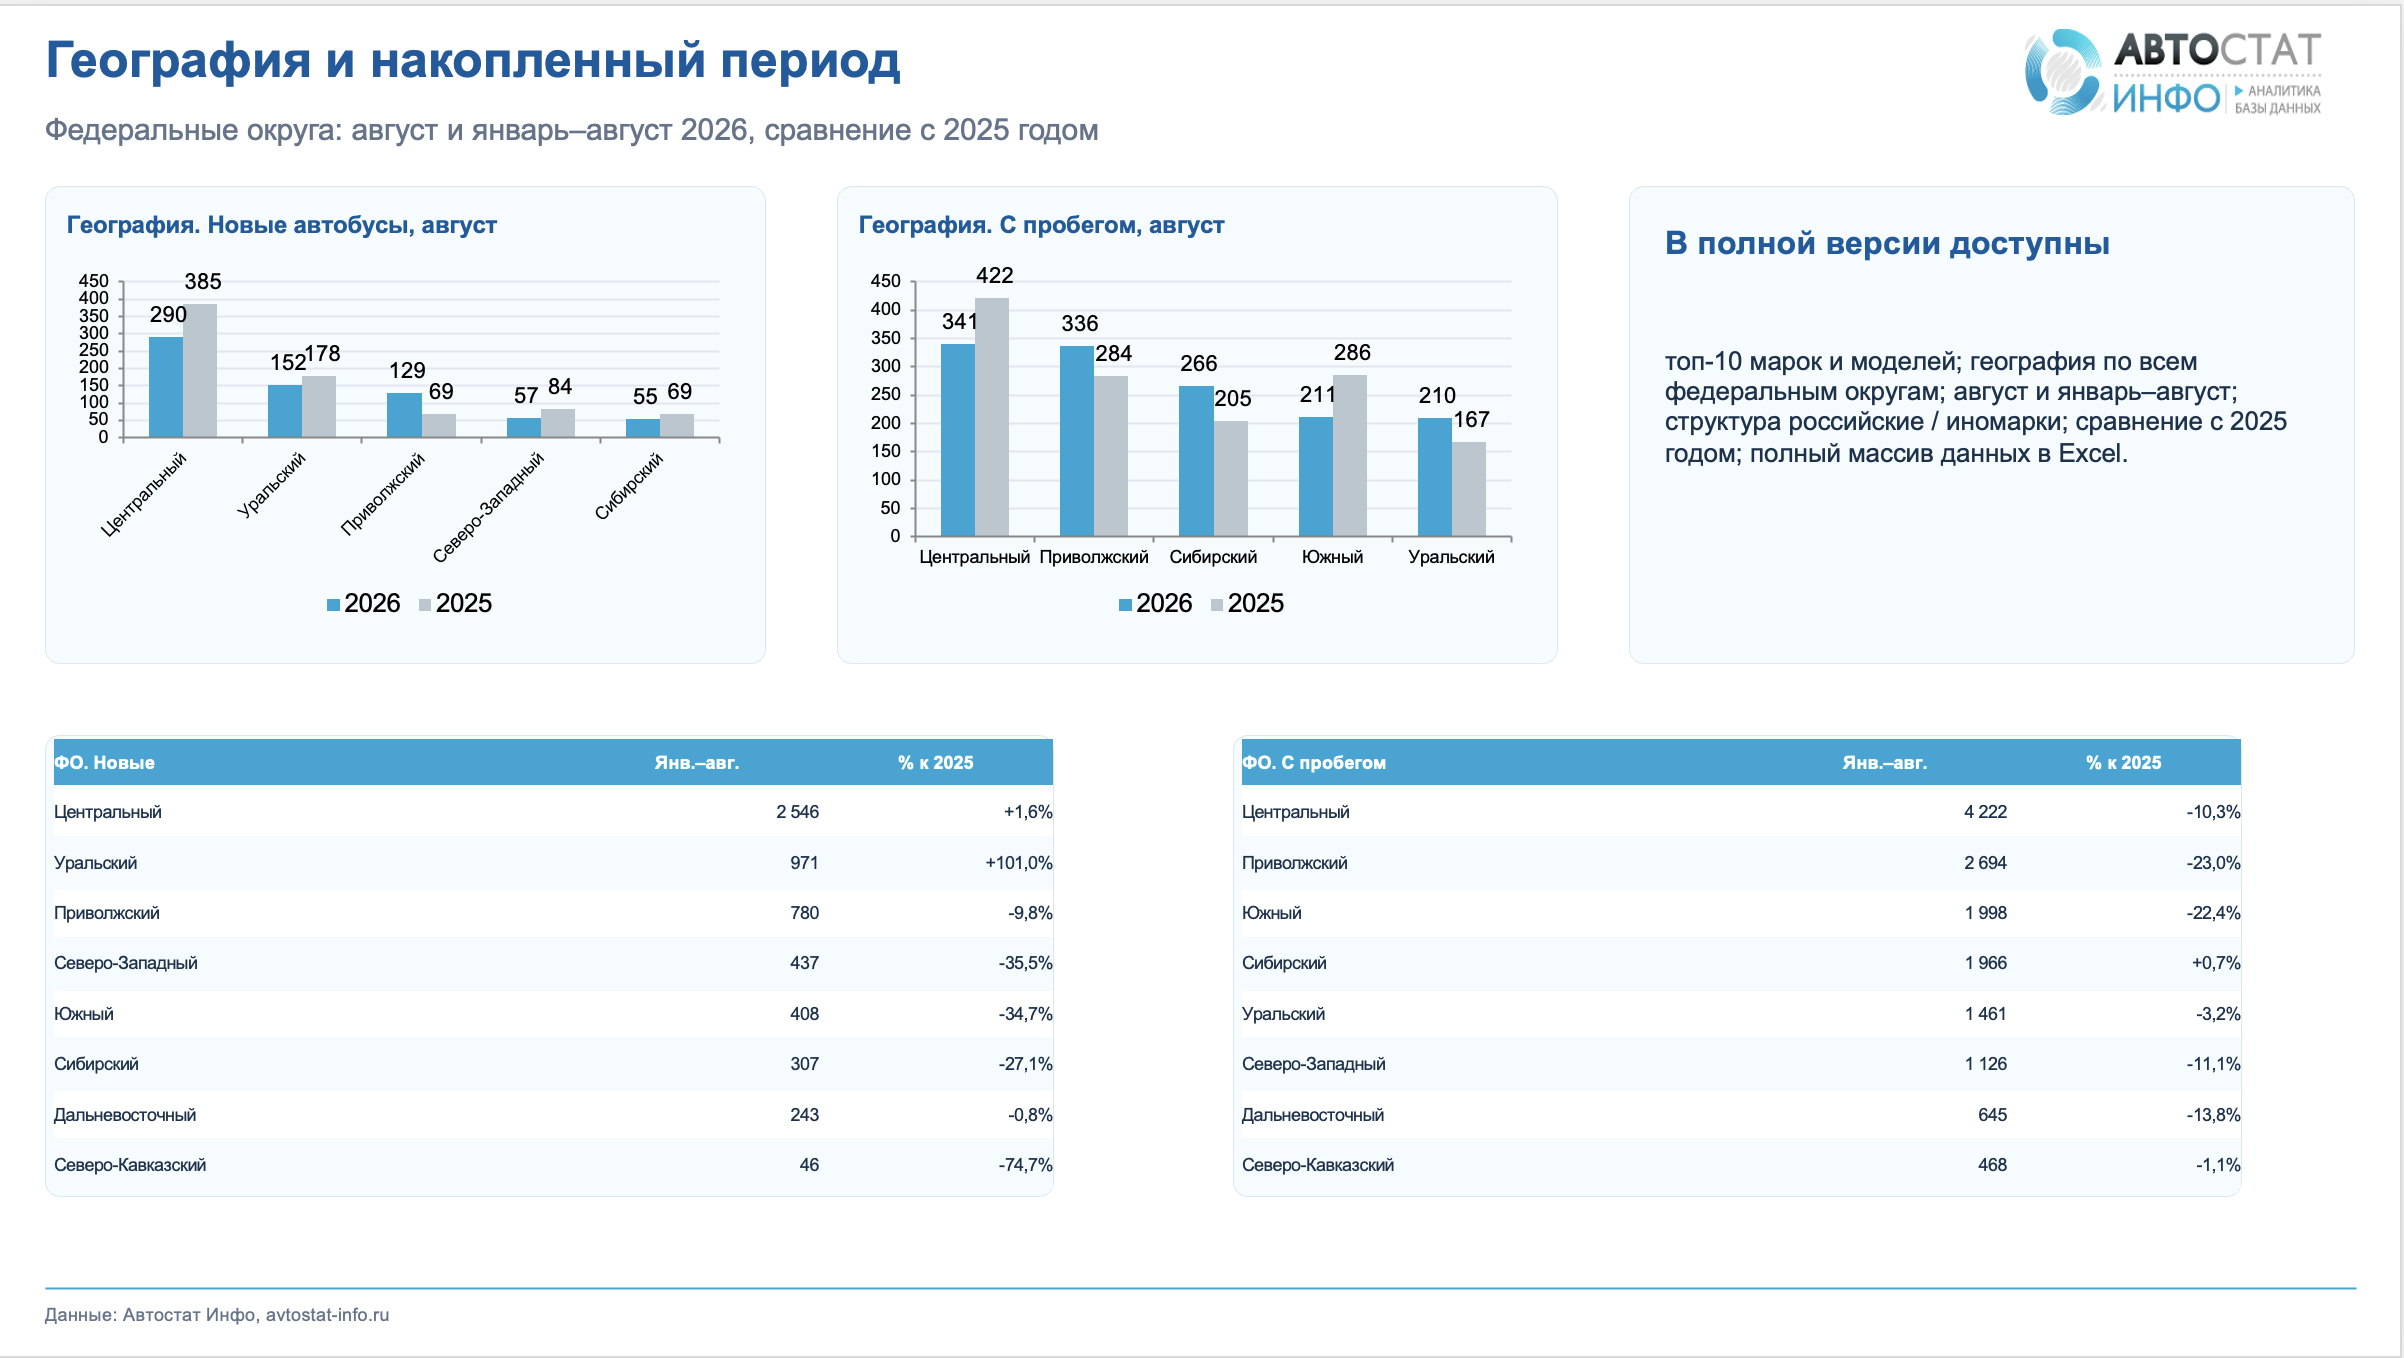
Региональная картина тоже очень неровная. В августе крупнейшим рынком новых автобусов остался Центральный федеральный округ – 290 регистраций против 385 год назад. На Урале зарегистрировано 152 машины против 178, в Сибири – 55 против 69, на Северо-Западе – 57 против 84.
На этом фоне Приволжский округ выглядит исключением: 129 новых автобусов против 69 в августе 2025 года.
Еще интереснее накопленный результат Уральского ФО. За январь–август здесь зарегистрирован 971 новый автобус – на 101% больше, чем годом ранее. Фактически рынок региона удвоился.
Центральный округ за восемь месяцев тоже остается в небольшом плюсе – 2 546 машин и +1,6%. В остальных крупных округах ситуация слабее: Приволжский ФО – 780 автобусов и −9,8%, Северо-Западный – 437 и −35,5%, Южный – 408 и −34,7%, Сибирский – 307 и −27,1%. Северо-Кавказский округ просел до 46 машин – минус 74,7%.
Для автобусного рынка такая география особенно важна. Здесь несколько крупных закупок способны заметно изменить статистику отдельного месяца или даже целого региона. Поэтому федеральная динамика не всегда точно показывает, что происходит на местах.
Вторичный рынок добавляет еще один слой. В августе он практически удержал прошлогодний объем – 1 646 автобусов против 1 629. Российская техника занимает 77,8% сегмента. Но за январь–август рынок все равно остается в минусе на 12,9%.
И здесь региональная картина тоже неоднородна. Сибирский округ по накопленному результату прибавил 0,7%, тогда как Центральный снизился на 10,3%, Приволжский – на 23%, Южный – на 22,4%.
Главный вывод поэтому не в том, что в августе рынок новых автобусов упал на 22%. Гораздо интереснее то, как внутри этого снижения меняется сам спрос.
ПАЗ остается лидером, но теряет объем. При этом «Вектор Next» растет. Усиливаются КАМАЗ, НЕФАЗ и ЛИАЗ. Уральский округ за восемь месяцев фактически удвоил рынок новых автобусов. А вторичный сегмент после слабого начала года в августе уже вышел чуть выше прошлогоднего результата.
То есть автобусный рынок сейчас не просто сокращается. Он становится более фрагментированным и все сильнее зависит от конкретных моделей, региональных программ и крупных закупок. Именно эти сдвиги сегодня говорят о рынке больше, чем одна итоговая цифра.


