
По данным статистики «Автостат Инфо», в сентябре 2026 года в России зарегистрировано 887 новых автобусов. Это на 21,2% больше, чем в августе, и это лучший месячный результат с начала текущего года.
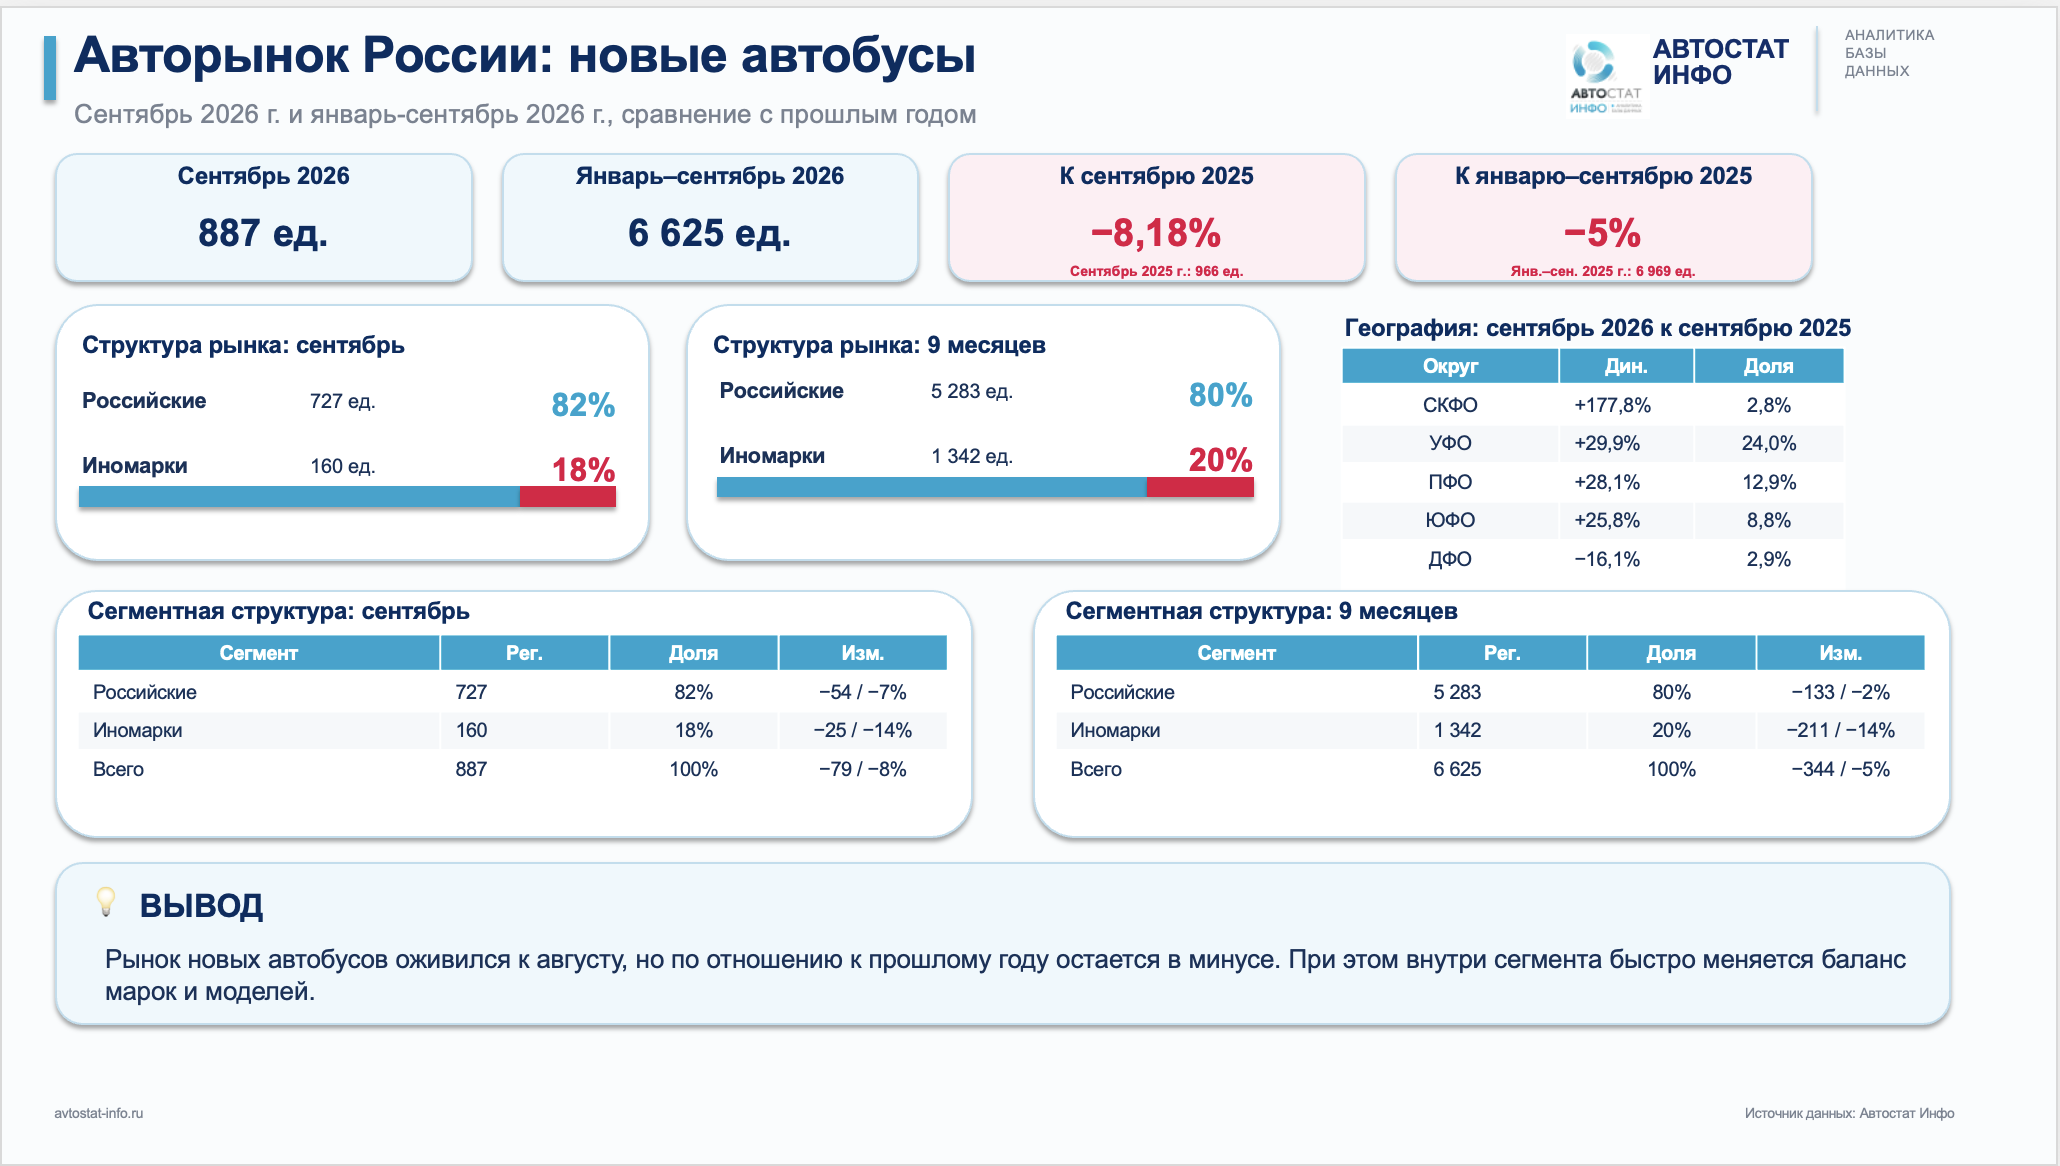
При этом до прошлогоднего уровня рынок не дотянул: в сентябре 2025 года было зарегистрировано 966 автобусов, поэтому годовая динамика осталась отрицательной (минус 8,2%). За январь–сентябрь объем продаж составил 6 625 машин против 6 969 ед. годом ранее, то есть рынок завершил три квартала снижением примерно на 5% год к году.
Российские марки увеличили долю до 80%
И хотя сентябрь оказался сильным внутри самого 2026 года, накопленный рынком результат по-прежнему говорит скорее об оживлении, чем о его восстановлении.
Российские марки обеспечили 727 регистраций, или 82% сентябрьского рынка, иномарки – 160 машин. Год к году отечественный сегмент сократился на 7%, а сегмент иностранной техники – на 14%.
За девять месяцев в категории российских брендов было зарегистрировано 5 283 автобуса, всего на 2% меньше прошлогоднего результата. Иномарки потеряли 14%, снизившись до 1 342 машин. В результате доля российских производителей выросла с 78% до 80%.
ПАЗ остается лидером, но НЕФАЗ и ЛИАЗ растут быстрее рынка
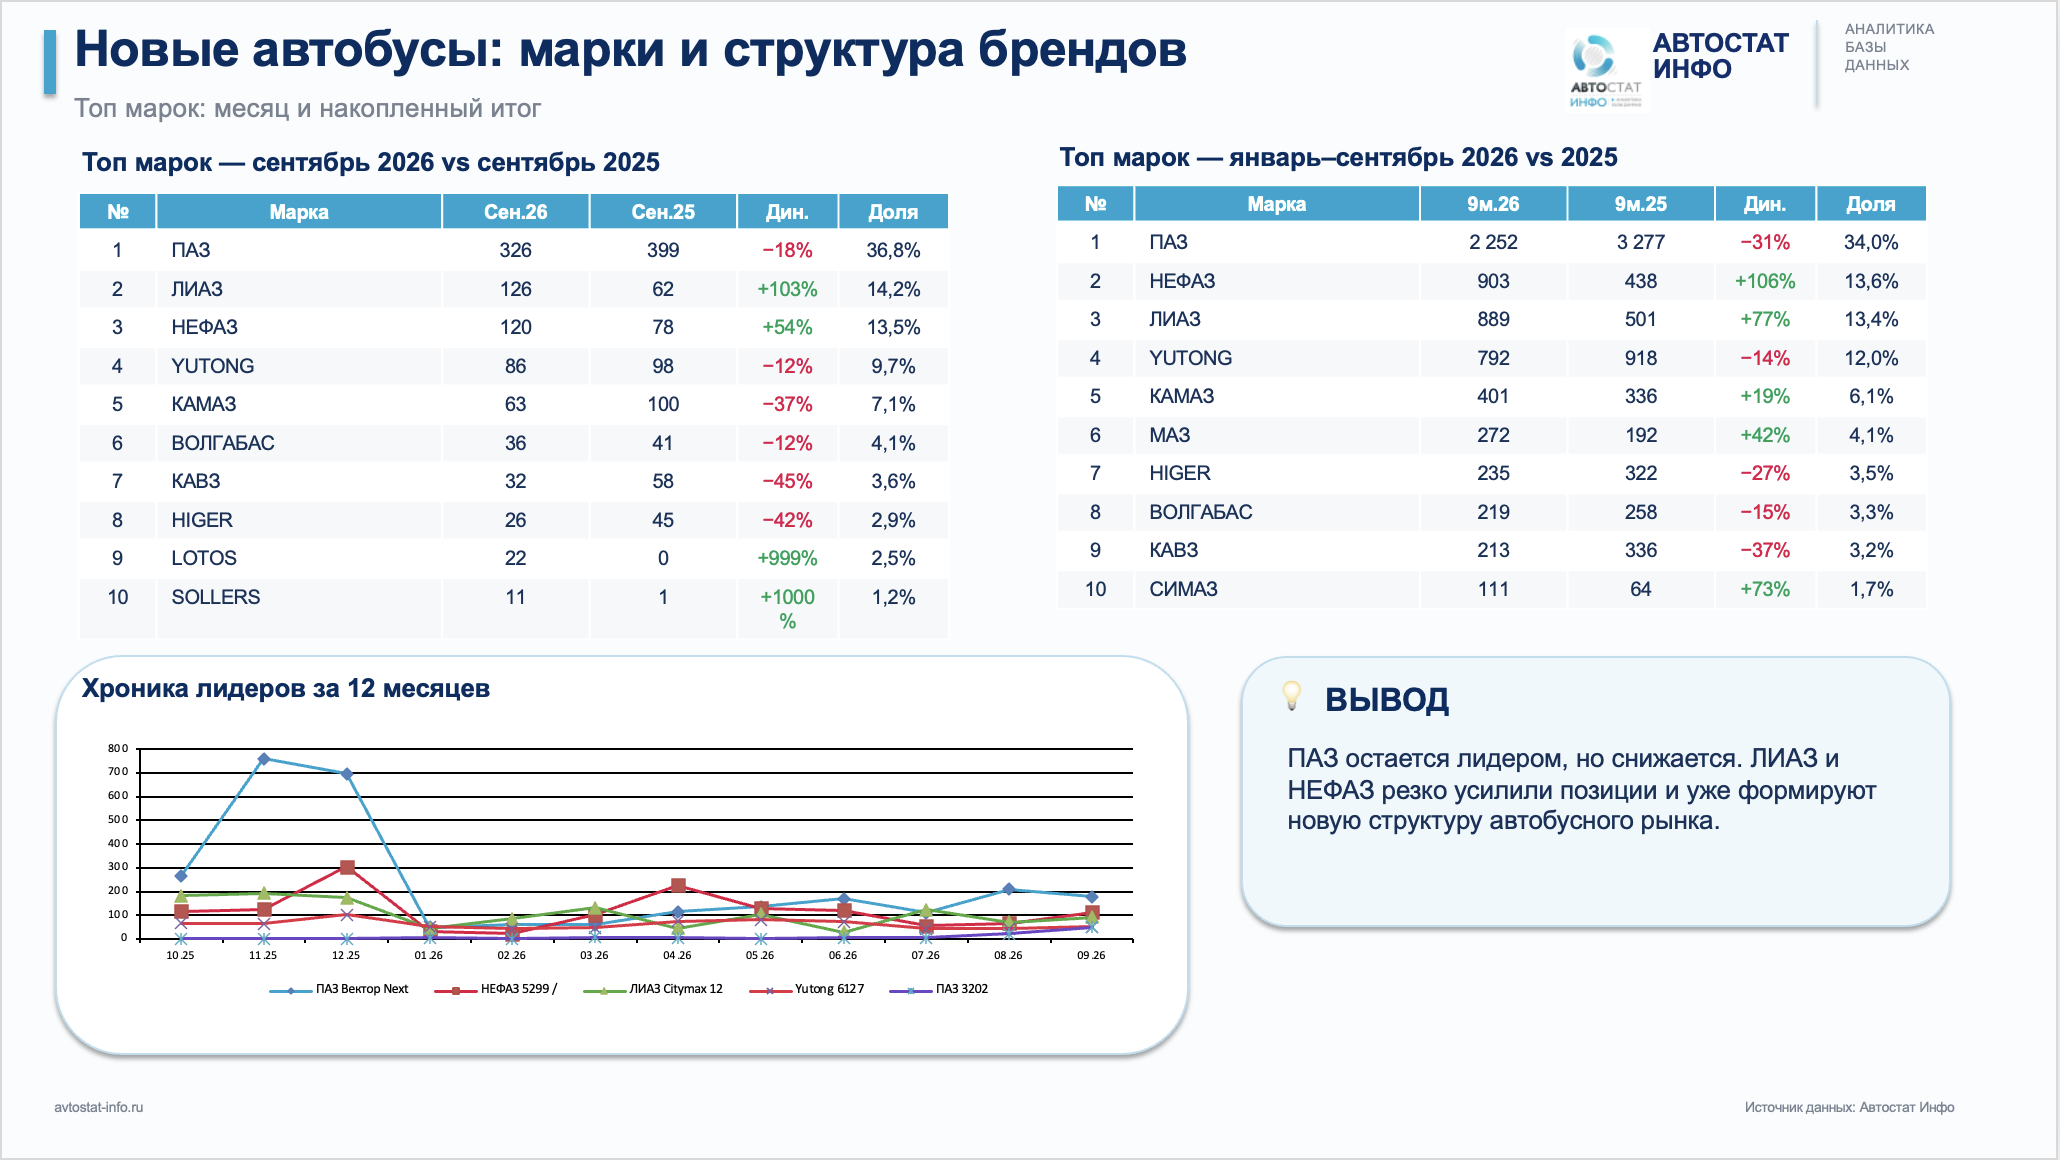
ПАЗ сохраняет первое место – 326 автобусов в сентябре и 36,8% рынка. Однако год к году марка потеряла 18%, а за январь–сентябрь показала спад на 31%, до 2 252 машин.
На этом фоне заметно усиливаются другие российские производители. ЛИАЗ в сентябре вырос более чем вдвое, до 126 автобусов, а за девять месяцев прибавил 77%, до 889 ед. НЕФАЗ увеличил сентябрьский результат на 54%, до 120 машин, а накопленный результат вырос на 106%, до 903. По итогам трех кварталов НЕФАЗ уже вышел на второе место, опередив ЛИАЗ.
У других марок динамика менее однозначная. Yutong снизился в сентябре на 12%, до 86 автобусов, и на 14% за девять месяцев. КАМАЗ потерял в сентябре 37%, но накопленный результат остается в плюсе на 19%. МАЗ зафиксировал слабый сентябрь, однако за январь–сентябрь прибавил 42%.
Модельный рейтинг становится плотнее
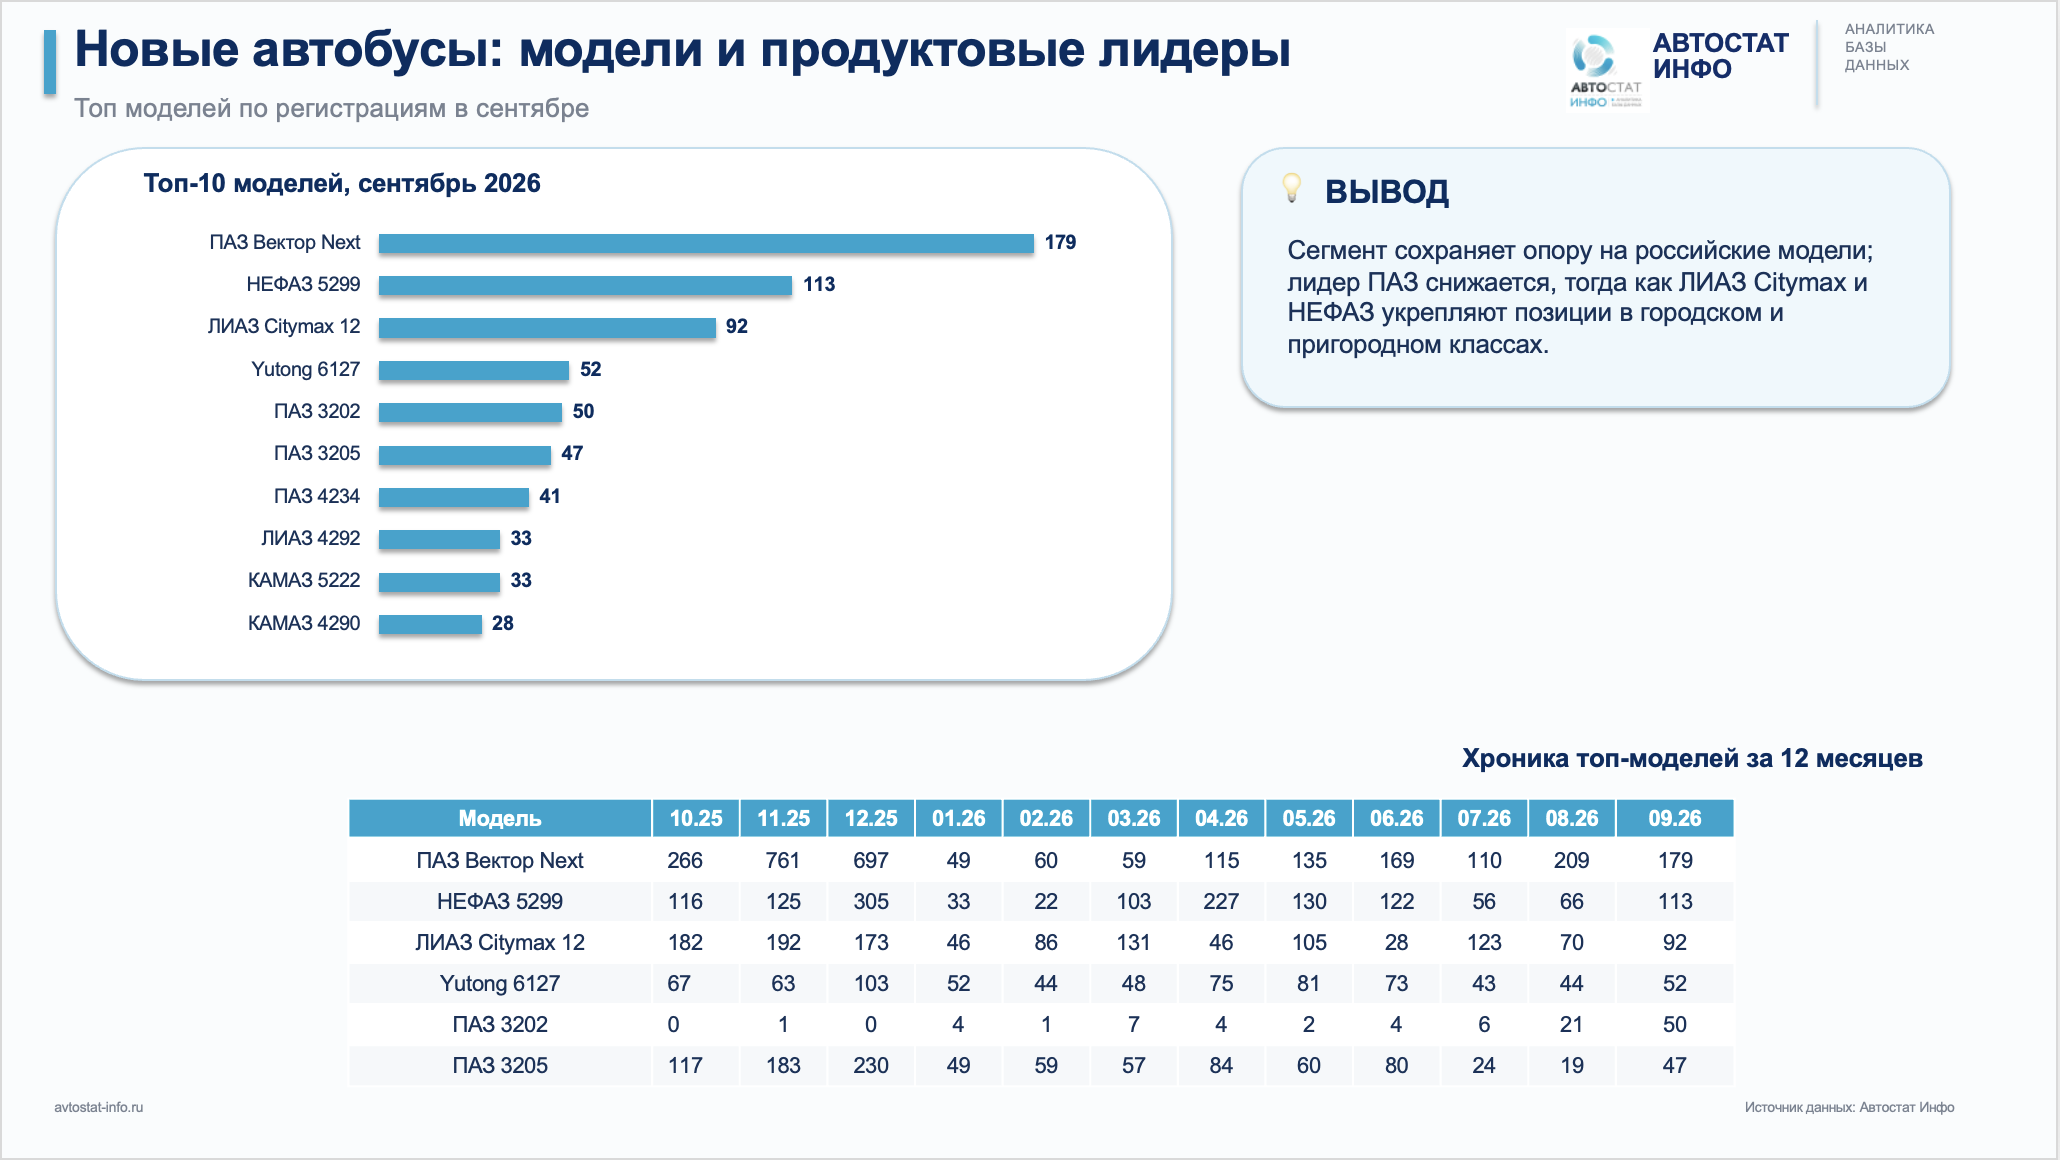
ПАЗ Vector Next остается лидером сентября с 179 регистрациями, хотя в августе было зарегистрировано 209 машин.
Заметно прибавили НЕФАЗ 5299 (с 66 до 113 автобусов) и ЛИАЗ Citymax 12 (с 70 до 92). В то же время Yutong 6127 вырос с 44 до 52 машин, а ПАЗ 3202 – с 21 до 50 ед. техники.
Лидерство ПАЗ сохраняется, но верх модельного рейтинга становится заметно плотнее и разнообразнее.
Региональная динамика расходится
Рост в сентябре показали Северо-Кавказский ФО (+177,8%), Уральский округ (+29,9%) а также Приволжский ФО (+28,1%) и Южный ФО (+25,8%). Одновременно Дальний Восток снизился на 16,1%, Центральный ФО – на 18,2%, Северо-Западный округ – на 29,5%, а Сибирский – сразу на 64,8%.
При этом Центральный округ остается крупнейшим рынком: в сентябре здесь зарегистрировано 320 автобусов, или 36,1% общероссийского объема.
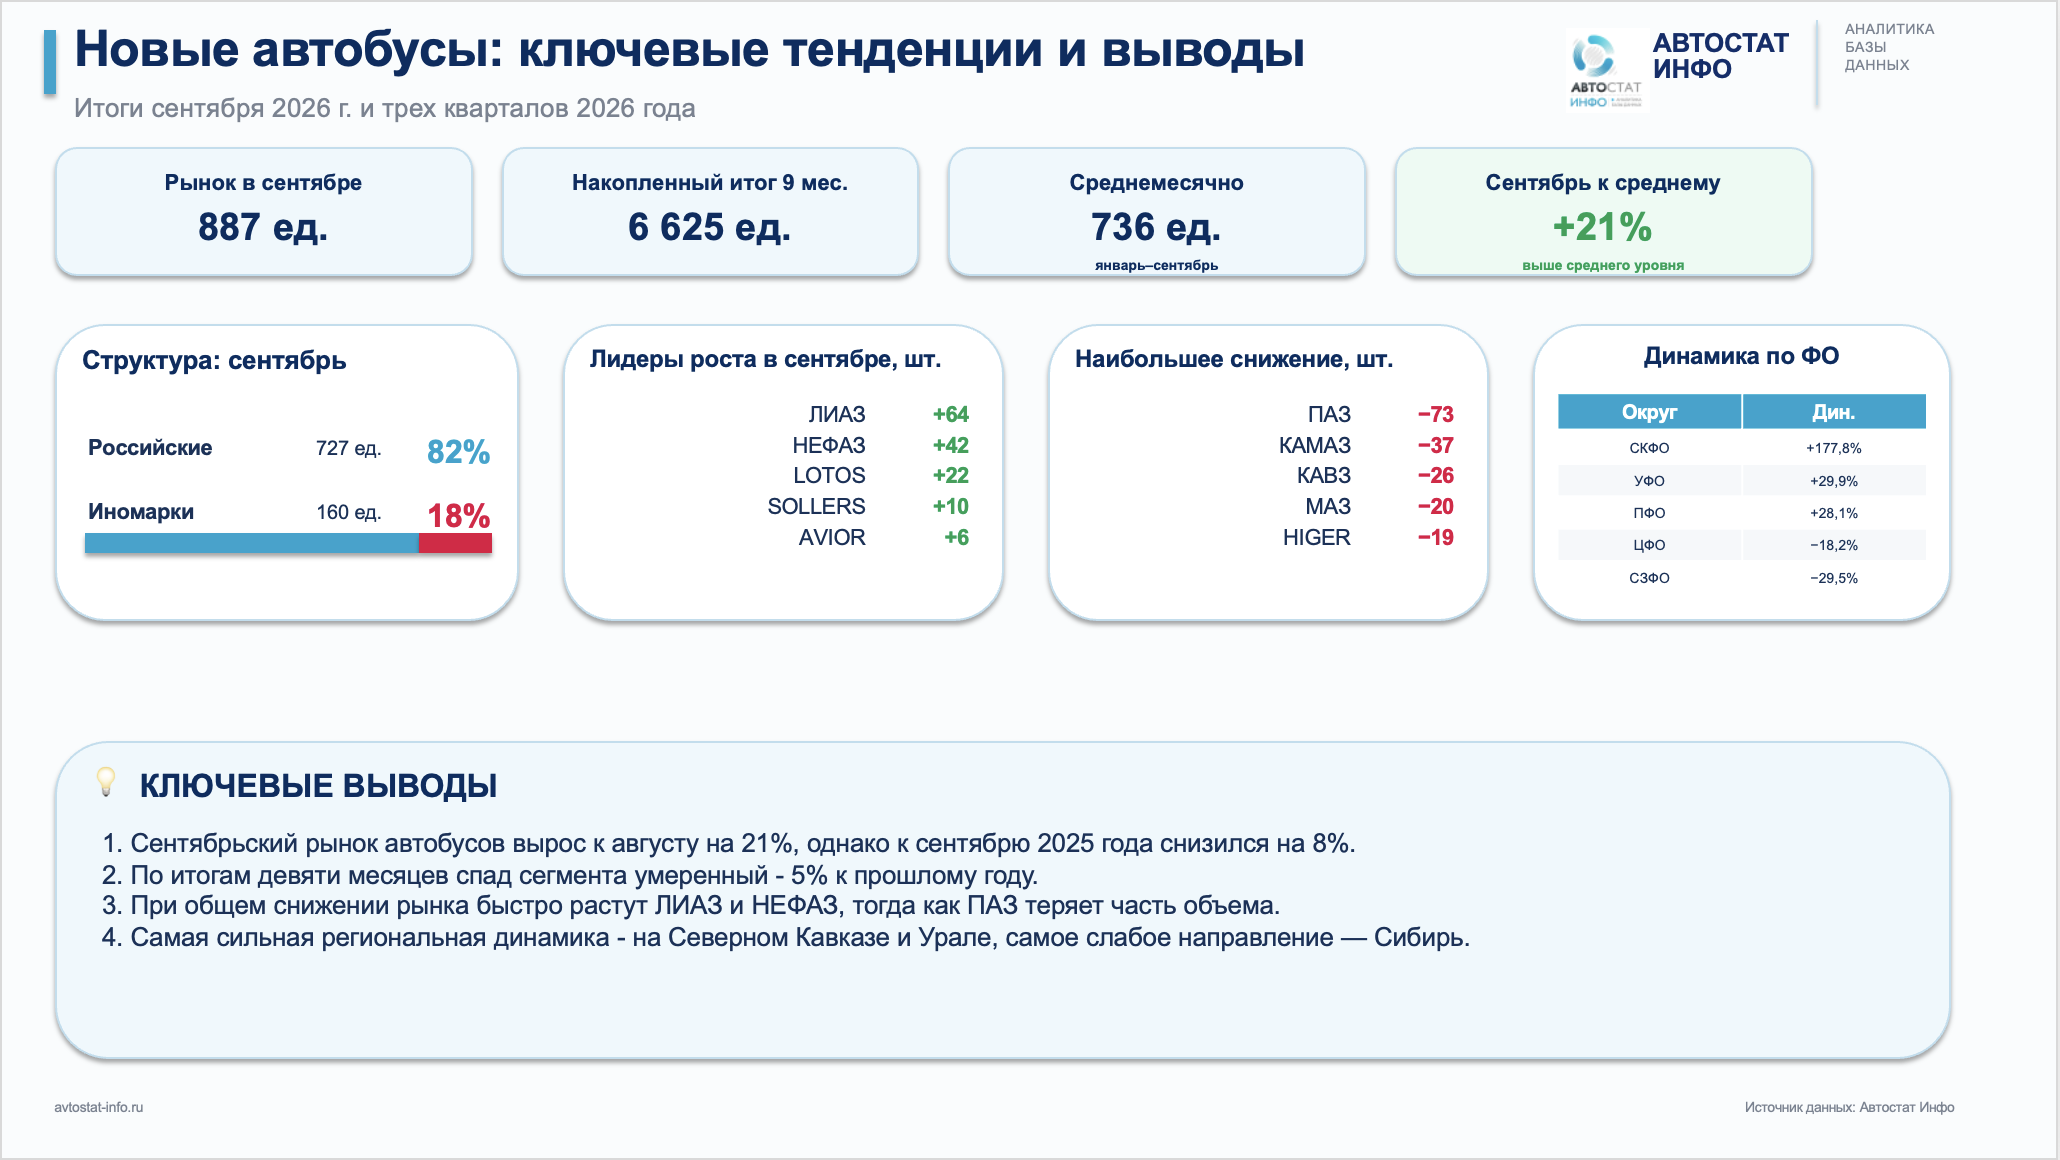
В итоге сентябрь можно считать сильным месяцем для сегмента, но не точкой окончательного восстановления. Автобусный рынок все еще ниже 2025 года и по месяцу, и по итогам трех кварталов. На этом фоне российские марки укрепляют долю, ПАЗ сохраняет лидерство, но НЕФАЗ и ЛИАЗ растут значительно быстрее, а региональная динамика становится все менее однородной.


